Facture d’avoir au Maroc : mode d’emploi
Vous avez envoyé une facture, et elle est fausse : mauvais prix, article retourné, remise oubliée. Vous ne pouvez pas la supprimer ni la modifier. La solution s'appelle la facture d'avoir.
Voici quand en faire une, ce qu'elle contient, et un exemple avec la TVA.
Qu'est-ce qu'une facture d'avoir ?
Un avoir est une facture en négatif. Il annule tout ou partie d'une facture déjà émise. Le montant que doit votre client baisse d'autant, ou vous lui remboursez la différence s'il a déjà payé.
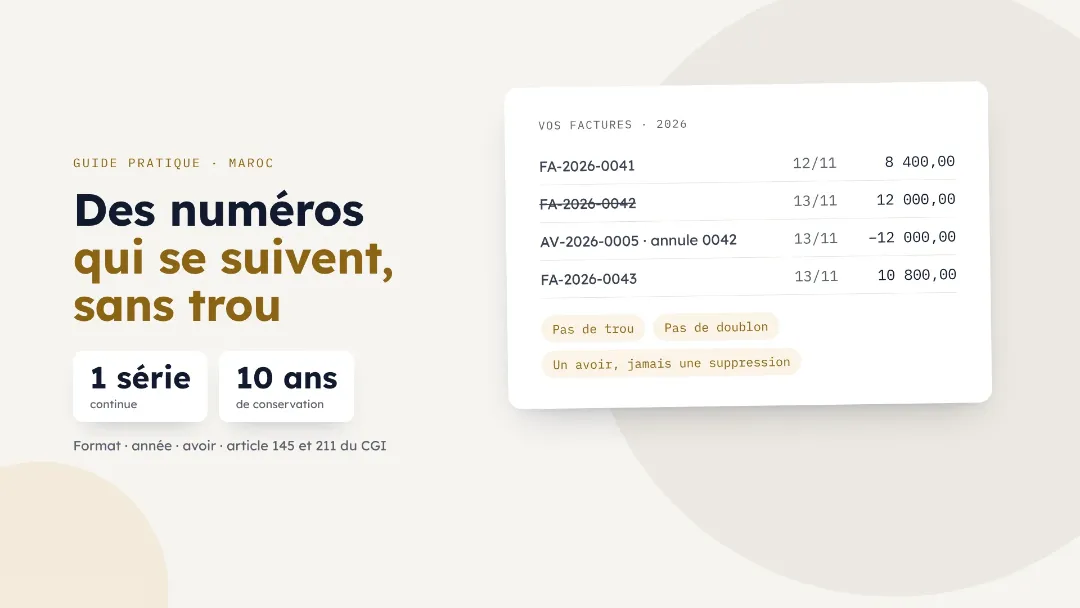
Pourquoi ne pas corriger la facture ? Parce que vos factures doivent suivre une série continue (article 145-III du Code général des impôts). Supprimer une facture laisse un trou dans la série ; la modifier crée deux versions du même document. L'avoir garde une trace claire : la facture d'origine, puis sa correction.
Quand faire un avoir ?
| Situation | Avoir |
|---|---|
| Erreur de prix, de quantité ou de client sur une facture envoyée | Avoir total, puis nouvelle facture juste |
| Le client retourne une partie de la marchandise | Avoir partiel sur les lignes retournées |
| Remise ou ristourne accordée après la facture | Avoir du montant de la remise |
| Prestation annulée après facturation | Avoir total |
| Facture encore en brouillon, jamais envoyée | Pas d'avoir : corrigez le brouillon |
Ce que l'avoir doit contenir
L'avoir reprend les informations d'une facture, avec trois différences :
- le titre « Avoir » (ou « Facture d'avoir ») ;
- la référence de la facture d'origine : son numéro et sa date ;
- des montants négatifs : HT, TVA et TTC.
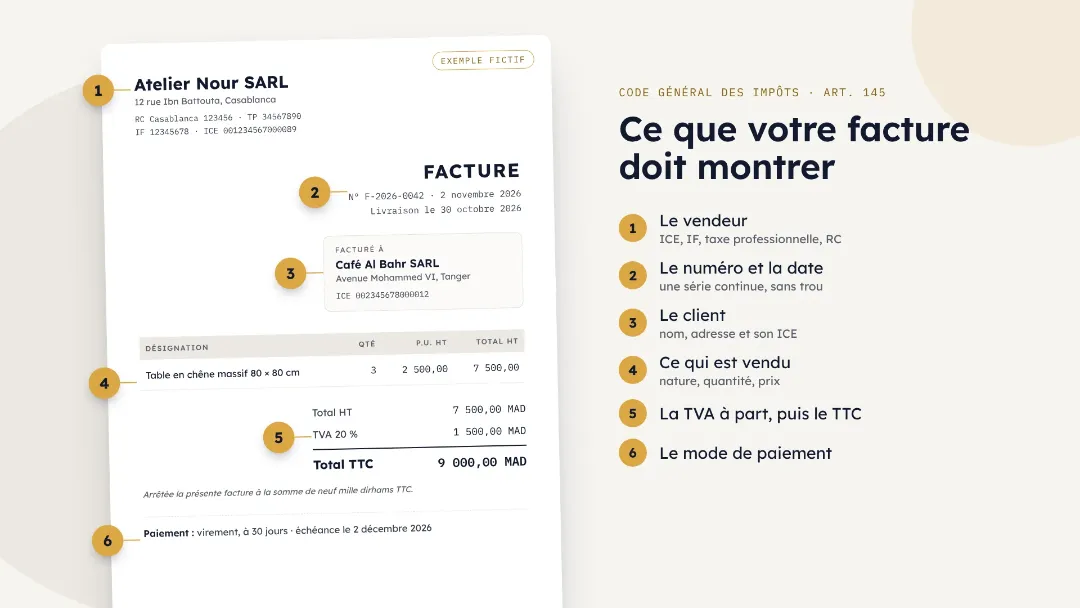
Le reste ne change pas : vos coordonnées et identifiants (ICE, IF, RC, taxe professionnelle), le client et son ICE, un numéro, la date, les lignes concernées, la TVA par taux et le motif (« retour de marchandise », « erreur de prix »).
Le numéro : l'avoir prend un numéro dans une série suivie, soit celle de vos factures, soit une série d'avoirs à part (AV-2026-0001). Notre guide de la numérotation des factures au Maroc explique les deux.
Exemple : retour de marchandise
Le 3 novembre, un grossiste facture 20 chaises à un café (facture FA-2026-0087). Le 10 novembre, le café en retourne 4, abîmées.
Facture d'origine FA-2026-0087 :
| Désignation | Quantité | Prix unitaire HT | TVA | Total HT |
|---|---|---|---|---|
| Chaise bistrot | 20 | 450,00 | 20 % | 9 000,00 |
| Total TTC | 10 800,00 |
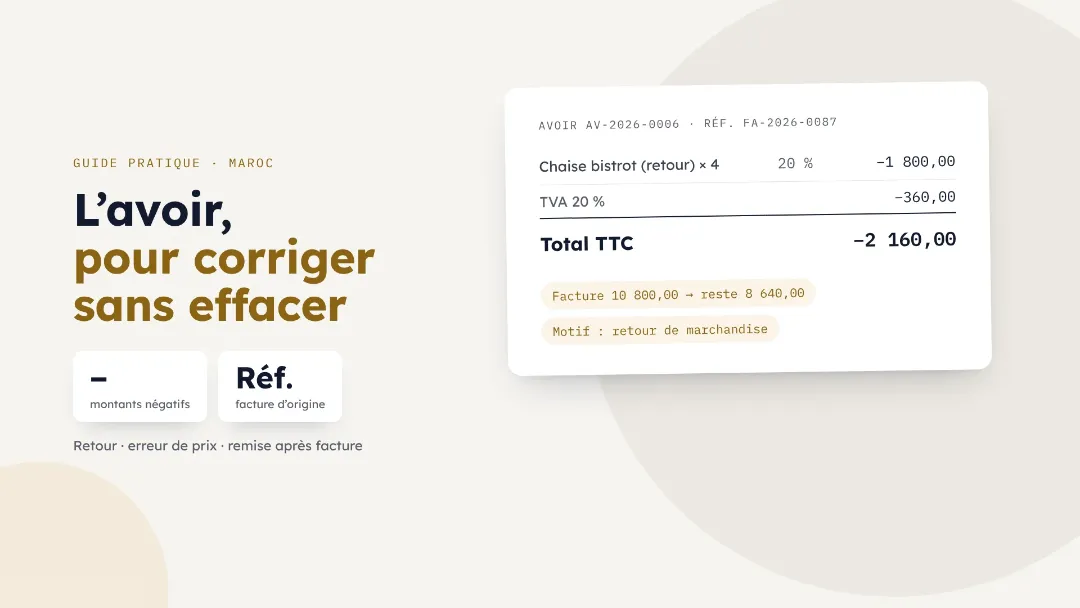
Avoir AV-2026-0006 du 10 novembre, « Retour de 4 chaises abîmées, réf. facture FA-2026-0087 du 03/11/2026 » :
| Désignation | Quantité | Prix unitaire HT | TVA | Total HT |
|---|---|---|---|---|
| Chaise bistrot (retour) | −4 | 450,00 | 20 % | −1 800,00 |
| TVA 20 % | −360,00 | |||
| Total TTC | −2 160,00 |
Le café ne doit plus que 10 800 − 2 160 = 8 640,00 MAD. S'il avait déjà tout payé, le grossiste lui rembourse 2 160,00 MAD ou les déduit de sa prochaine facture.
Et la TVA ?
L'avoir réduit aussi la TVA de la vente. Ce qui change, c'est le moment où cela compte dans votre déclaration :
- Régime de l'encaissement (le cas général) : la TVA est due quand le client paie (article 95). Si la facture n'est pas encore payée, vous déclarerez simplement la TVA sur le montant réellement encaissé.
- Régime des débits (sur option) : la TVA est due dès la facture. Elle a peut-être déjà été déclarée : l'avoir permet de la régulariser.
Votre comptable sait sous quel régime vous êtes et comment reporter l'avoir dans la déclaration.
Remises après facture : les rabais, remises et ristournes accordés après facturation à des professionnels font partie de la déclaration annuelle prévue par l'article 151 du CGI. Gardez vos avoirs de remise bien classés pour la remplir.
Les erreurs à éviter
- Supprimer la facture fausse au lieu de faire un avoir.
- Oublier la référence de la facture d'origine sur l'avoir.
- Faire un avoir sans TVA alors que la facture d'origine avait de la TVA.
- Ne pas envoyer l'avoir au client : il en a besoin pour sa propre comptabilité.
- Jeter les avoirs : comme les factures, ils se gardent dix ans (article 211).
Faire vos avoirs avec tcleef
Dans tcleef, l'application de facturation pour le Maroc, vous créez un avoir depuis la facture en un clic. Il reprend les lignes de la facture : vous gardez tout, ou seulement les lignes et quantités à créditer. L'avoir cite la facture d'origine, suit votre numérotation et s'imprime en PDF « Avoir » avec les montants en négatif.
C'est gratuit tant que votre chiffre d'affaires annuel reste sous 500 000 MAD, sans limite de factures et sans carte bancaire.
Ce guide donne des repères pratiques. Il ne remplace pas l'avis de votre comptable.
Questions fréquentes
Qu'est-ce qu'une facture d'avoir ?
Une facture en négatif qui annule tout ou partie d'une facture déjà émise, par exemple après un retour, une erreur de prix ou une remise accordée après coup.
Peut-on supprimer une facture au lieu de faire un avoir ?
Non. Les factures suivent une série continue (article 145-III du CGI) : une suppression laisse un trou. On fait un avoir, puis une nouvelle facture si besoin.
Quelles mentions mettre sur un avoir ?
Le titre « Avoir », un numéro, la date, la référence (numéro et date) de la facture d'origine, vos identifiants, le client, les lignes concernées, les montants HT, TVA et TTC en négatif, et le motif.
Un avoir doit-il contenir de la TVA ?
Oui, si la facture d'origine en contenait : l'avoir annule la TVA au même taux que la facture corrigée.
Comment l'avoir est-il pris en compte dans la déclaration de TVA ?
Cela dépend de votre régime : sous le régime de l'encaissement, la TVA suit les paiements reçus ; sous le régime des débits, l'avoir sert à régulariser une TVA déjà déclarée (article 95 du CGI). Votre comptable fait le report.
Combien de temps garder les avoirs ?
Dix ans, comme les factures (article 211 du CGI).
Faites vos factures en ligne, gratuitement
Gratuit à vie si votre chiffre d'affaires est inférieur à 500 000 MAD/an. Factures illimitées, sans carte bancaire.
Découvrir l'application